בקצרה: מה עובד בפרסום לסוכני ביטוח?
פרסום לסוכני ביטוח עובד כשהוא מוכר ידע ושירות, לא מחיר. ביטוח רכב ודירה נמכר היום בעיקר לפי מחיר, מול חברות ישירות עם תקציבי פרסום גדולים. סוכן מנצח בתחומים שבהם הלקוח צריך מישהו לצידו: פנסיה וחיסכון, ביטוח בריאות וחיים, ביטוח לעסקים וליווי בתביעות. הערוצים שעובדים: הפניות מהתיק הקיים, חיפוש מקומי בגוגל, סרטוני הסבר קצרים, ולמי שפונה לעסקים גם לינקדאין. אירוח בטלוויזיה בונה אמון בנושאים כמו פנסיה וזכויות. כל פרסום צריך לעמוד בדרישות הגילוי של רשות שוק ההון.
איך לקוחות בוחרים סוכן ביטוח
רוב האנשים לא מחפשים סוכן ביטוח עד שמשהו קורה. הרגעים שמניעים חיפוש הם כמעט תמיד אירועי חיים: משכנתא שדורשת ביטוח חיים ומבנה, ילד ראשון, מעבר לעבודה חדשה, פתיחת עסק, התקרבות לפרישה, או תביעה שנדחתה. מי שמגיע בנקודה כזו לא משווה רק מחיר. הוא רוצה לדעת שמישהו יענה לו בטלפון ביום שיצטרך.
לכן ההמלצה היא עדיין מקור הלקוחות החזק בענף. מי שקיבל המלצה בודק את שם הסוכן בגוגל, מסתכל על ביקורות, ולפעמים בודק שהרישיון בתוקף במאגר בעלי הרישיון של רשות שוק ההון. מה שהוא רואה שם צריך לאשר את ההמלצה: תחום מוגדר, הסבר ברור, ופנים מוכרות.
הר הביטוח והמסלקה הפנסיונית שינו את השיחה. לקוח יכול לראות לבד אילו פוליסות יש לו, ולכן הערך של הסוכן כבר לא באיסוף המידע אלא בפירוש שלו: מה מיותר, מה חסר ומה כדאי לשנות. זה בדיוק התוכן שכדאי לפרסם.
פרסום לסוכני ביטוח לפי תחום: פרט, פנסיה ועסקים
לקוח שמחדש ביטוח רכב ובעל מפעל שחתם על חוזה עם לקוח גדול לא מגיעים לסוכנות באותה דרך. כך נראה ההבדל בין התחומים:
| תחום | מתי הלקוח מחפש | ערוץ מוביל | הערה |
|---|---|---|---|
| רכב ודירה | לפני מועד החידוש | הלקוחות הקיימים, תזכורות לפני חידוש | גיוס בתשלום על מחיר בלבד מתחרה בחברות הישירות |
| בריאות, חיים וריסק | משכנתא, לידה, שינוי בריאותי | גוגל על ביטויים ממוקדים, שיתופי פעולה | מתאים מאוד לתוכן מסביר |
| פנסיה, גמל והשתלמות | עבודה חדשה, סוף שנת המס, פרישה | תוכן וידאו, טלוויזיה, גוגל | דורש הקפדה על ניסוח וגילוי |
| ביטוח לעסקים | פתיחת עסק, חוזה חדש, הרחבת פעילות | הפניות מרואי חשבון, לינקדאין, גוגל מקומי | ערך שנתי גבוה ושימור ארוך |
| ליווי בתביעות | אחרי אירוע | תוכן על זכויות, הפניות | מקור חזק להמלצות אחרי תביעה שנסגרה |
שני שיתופי פעולה בולטים. הראשון הוא יועצי משכנתאות: כל משכנתא מחייבת ביטוח חיים וביטוח מבנה, והלקוח מחליט עליהם באותם שבועות. איך יועצי משכנתאות עצמם מגייסים לקוחות מוסבר במדריך פרסום ליועצי משכנתאות. השני הוא רואי חשבון, שפוגשים כל עסק חדש בשבוע שבו הוא נפתח. גם להם יש כללי פרסום משלהם, שמפורטים במדריך פרסום לרואי חשבון.
הפניות ושימור: הערוץ הזול ביותר שיש לסוכנות
התיק הקיים שווה יותר מכל קמפיין. לקוח שיש לו אצלכם ביטוח רכב ודירה הוא מועמד טבעי לבדיקת בריאות ופנסיה, ובעל עסק שמבוטח אצלכם יכול להעביר את הביטוח הפרטי שלו. כמה הרגלים שהופכים את זה לשיטה:
- שיחת בדיקה שנתית שאינה שיחת מכירה. האם נולד ילד, נקנתה דירה, השתנה שכר? מעדכנים מוטבים וסכומי כיסוי.
- בקשת המלצה ברגע הנכון. אחרי תביעה שנסגרה טוב, או אחרי שחסכתם ללקוח כפל ביטוח. לא בשיחה הראשונה.
- תזכורות לפני חידוש. חודש עד חודש וחצי לפני מועד החידוש, מתוך מערכת ניהול הסוכנות.
- שותפים קבועים. רואה חשבון, יועץ משכנתאות ועורך דין שמכירים אתכם ושולחים לקוחות בשני הכיוונים.
שימו לב לחוק התקשורת, שמכונה חוק הספאם. דיוור פרסומי במייל, SMS או וואטסאפ דורש ברוב המקרים הסכמה מראש, צריך להיות מסומן כפרסומת ולכלול אפשרות הסרה. גם ללקוחות קיימים כדאי לתעד את ההסכמה במערכת.
גם עורכי דין לנזיקין הם שותפים טבעיים, כי תביעה שנדחתה מגיעה אליהם. מה מותר להם בפרסום מוסבר במדריך פרסום לעורכי דין.
גוגל לסוכני ביטוח: חיפוש מקומי וביטויים ממוקדים
בגוגל הלקוח כבר מחפש, ולכן זה הערוץ הממומן הראשון לרוב הסוכנויות. בתחום הפיננסים קליק עולה בטווח משוער של ₪18–₪55, משתנה לפי ביטוי, אזור ועונה. לסוכנות קטנה או בינונית, תקציב מדיה התחלתי ריאלי הוא כ-₪3,500–₪7,500 בחודש, ועוד דמי ניהול.
מה עובד בפועל:
- ביטויים לפי צורך ולא לפי מוצר: “ביטוח משכנתא”, “סוכן ביטוח לעסקים בחיפה”, “בדיקת כפל ביטוחים”. המילה “ביטוח” לבדה מביאה בעיקר מחפשי מחיר.
- מילות שלילה: “קורס סוכני ביטוח”, “מבחני רישוי”, “דרושים”, “עבודה בסוכנות”.
- דף נחיתה לכל תחום, עם שם הסוכן, סוג הרישיון, תמונה אמיתית וטלפון ישיר.
- פרופיל עסק בגוגל עם קטגוריה מדויקת, שעות פעילות וביקורות. רוב החיפושים בתחום מקומיים.
- תוכן שעונה על שאלות: מה ההבדל בין סוכן ליועץ פנסיוני, מה עושים כשתביעה נדחתה, איך קוראים דוח שנתי. עמודים כאלה מביאים תנועה אורגנית לאורך זמן.
אל תבקשו פרטים רפואיים בטופס של מודעה. מידע על מצב בריאותי הוא מידע רגיש לפי דיני הגנת הפרטיות, ואין סיבה לאסוף אותו לפני שיחה. הסבר מלא על הקמת קמפיין ומדידה נמצא במדריך פרסום בגוגל.
סרטוני הסבר ורשתות חברתיות
בפייסבוק ובאינסטגרם הלקוח לא מחפש ביטוח, ולכן מודעת “השאירו פרטים” לבדה מביאה מעט. מה שעובד הוא סרטון קצר שמסביר דבר אחד שהצופה לא ידע: מה בודקים בדוח השנתי של קרן הפנסיה, מה ההבדל בין ביטוח בריאות פרטי לשב״ן של קופת החולים, מה קורה לביטוח החיים כשמחזרים משכנתא. תקציב מדיה לבדיקה ברשתות הוא בדרך כלל כמה אלפי שקלים בחודש.
חצי יום צילום מספיק בדרך כלל לכמה סרטונים קצרים. אם יש לכם קטע מראיון בטלוויזיה, הוא החומר הכי טוב לגזירה. סיפור מתביעה אמיתית עולה רק בהסכמת הלקוח ובלי פרטים מזהים, ובלי סכומים שנשמעים כמו הבטחה.
לינקדאין לסוכנים שפונים לעסקים
סוכן שמתמחה בביטוח עסקי, אחריות מקצועית או ביטוח פנסיוני לעובדים פונה לבעלי עסקים, מנהלי כספים ומנהלי משאבי אנוש. בלינקדאין אפשר לפנות לתפקידים האלה ישירות. קליק עולה בטווח משוער של ₪18–₪45, ליד מטופס כ-₪140–₪380, ותקציב בדיקה מתחיל בכ-₪7,500 בחודש.
התוכן שעובד שם הוא מקצועי ויבש: מה חוזה עם לקוח גדול דורש מבחינת ביטוח, מה ההבדל בין ביטוח אחריות מקצועית לחבות מוצר, מה מעסיק צריך לבדוק בהסדר הפנסיוני של העובדים. פרטים על הפורמטים ועל בניית קהלים נמצאים במדריך פרסום בלינקדאין לעסקים.
אירוח בטלוויזיה לסוכני ביטוח ומומחי פנסיה
תוכניות בוקר ומגזינים כלכליים מחפשים מי שיסביר לצופים נושא שעל סדר היום: עדכון בדמי ניהול, שינוי בביטוחי בריאות, זכויות אחרי אירוע ביטחוני. סוכן שמגיע עם נושא כזה ומסביר אותו בפשטות נתפס כאיש מקצוע, לא כאיש מכירות. זה בדיוק היתרון שקשה לקנות במודעה.
אייטם בתוכנית בוקר בערוצים 12, 13 ו-14 עולה בטווח משוער של ₪8,000–₪19,000 לפני מע״מ, משתנה לפי ערוץ, תוכנית ועונה. ב-i24NEWS, בתוכנית העסקים “קול העסק”, המחיר מתחיל בכ-₪5,500. ההבדלים בין הפורמטים מפורטים במדריך אייטם בטלוויזיה, והתוכניות שמארחות מומחים מרוכזות בעמוד השתתפות בתוכנית טלוויזיה.
בתיק העבודות שלנו אין כרגע אייטם של סוכן ביטוח. הדוגמאות הקרובות הן מתחום הפיננסים: יעקב צדק בתוכנית “חשבון פתוח” בעכשיו 14, על ניהול הון והשקעות, ואופק פיננסים בתוכנית הבוקר “פותחים יום” ברשת 13, על פתרונות פיננסיים ואשראי לעסקים.
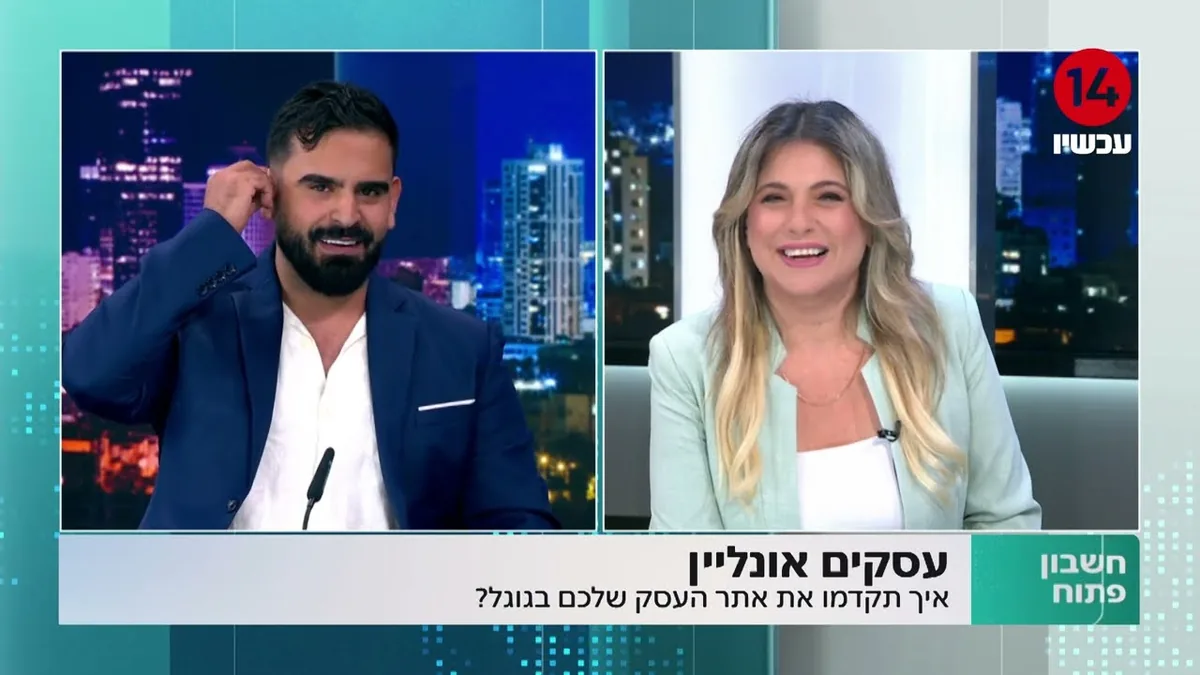
פריים מתוך אייטם בחשבון פתוח: פיצול מסך בין האורח למנחה, וכותרת שמציגה את נושא הפינה ולא שם של מותג.
בשידור לא מבטיחים תשואה, לא משווים לחברה מסוימת ולא מבקשים מהצופים לפנות. אחרי השידור הקטע עובד באתר, בדף הנחיתה ובשיחה עם לקוח חדש. מי שרוצה נוכחות לאורך השנה יכול לבנות תוכנית פרסום בטלוויזיה שמשלבת כמה אייטמים סביב נושאים עונתיים.
מתי לפרסם: עונות ואירועים בענף הביטוח
לביטוח אין עונה אחת, אבל יש רגעים שבהם השאלות מגיעות לבד:
- סוף שנת המס, נובמבר–דצמבר. עצמאים בודקים הפקדות לפנסיה ולקרן השתלמות לפני סוף השנה כדי ליהנות מהטבות המס. זה הזמן לתוכן ולקמפיין לעצמאים.
- אחרי אירוע ביטחוני. שאלות על מה מכסה מס רכוש ומה מכסה פוליסת הדירה, ועל חריגי מלחמה בפוליסות.
- שינוי רגולטורי או פרסום על דמי ניהול. כשהנושא בחדשות, תוכניות מחפשות מי שיסביר אותו.
- מועדי חידוש של הלקוחות שלכם. לא עונה ארצית, אלא לוח זמנים פרטי שמנוהל במערכת.
כדאי לזכור שבספטמבר–אוקטובר, לקראת חגי תשרי, לוחות השידורים צפופים יותר ומחירי המדיה בטלוויזיה גבוהים יותר.
רגולציה: מה צריך לבדוק לפני כל קמפיין
סוכני ביטוח פועלים תחת פיקוח רשות שוק ההון, ביטוח וחיסכון. אנחנו לא נותנים ייעוץ ציות, ונוסח סופי של קמפיין כדאי לבדוק מול יועץ ציות או מול הלשכה המקצועית. באופן כללי, אלה הנקודות שחוזרות:
- גילוי. הקורא צריך לדעת מי אתם, איזה רישיון יש לכם והאם אתם קשורים לגוף מוסדי מסוים.
- תואר מדויק. סוכן פנסיוני לא מציג את עצמו כיועץ בלתי תלוי.
- בלי הבטחת תשואה. נתוני עבר מוצגים בהקשר ולא כהבטחה לעתיד.
- בלי הטעיה על כיסוי. “מכסה הכול” או “בלי החרגות” כמעט אף פעם לא נכונים.
- דיוור ופרטיות. הסכמה לפרסומת לפי חוק התקשורת, ובלי איסוף מידע רפואי בטופס מודעה.
בטלוויזיה נוספים כללי הפרסומת של הערוץ. בערוצים 12 ו-13 התשדירים והתוכן המסחרי כפופים לפיקוח הרשות השנייה לטלוויזיה ולרדיו, וטענה מספרית צריכה אסמכתה.
כמה עולה פרסום לסוכני ביטוח: טווחים משוערים
כל הטווחים משוערים, לפני מע״מ, ומשתנים לפי ערוץ, ביטוי, אזור ועונה:
| ערוץ | טווח משוער | מתאים במיוחד ל |
|---|---|---|
| הפניות ושימור | זמן עבודה, בלי תקציב מדיה | כל סוכנות |
| גוגל, רשת החיפוש | קליק ₪18–₪55; מדיה ₪3,500–₪7,500 בחודש | בריאות, ביטוח משכנתא, ביטוח לעסקים |
| פייסבוק ואינסטגרם | כמה אלפי שקלים בחודש | סרטוני הסבר לפרטיים |
| לינקדאין | קליק ₪18–₪45; ליד ₪140–₪380; בדיקה מ-₪7,500 בחודש | ביטוח עסקי ופנסיה לעובדים |
| כתבה שיווקית | אתר נישה ₪2,500–₪6,500; וואלה ₪5,000–₪13,500 | הסבר מעמיק וחיפוש על שם הסוכנות |
| אייטם בטלוויזיה, ערוצים 12, 13 ו-14 | ₪8,000–₪19,000 | פנסיה, בריאות וזכויות |
| קול העסק, i24NEWS | החל מ-₪5,500 | סוכנים שפונים לבעלי עסקים |
דוגמה להמחשה בלבד: סוכנות קטנה שמתמקדת בפנסיה ובבריאות מתחילה בגוגל בתקציב של ₪3,500–₪7,500 בחודש, מוסיפה כתבה אחת במדור כסף באתר ארצי, וגוזרת סרטונים מצילום אחד. מחירי הכתבות לפי אתר מפורטים במדריך כתבות שיווקיות, וסקירה רחבה של ערוצים לעסקים קטנים נמצאת בעמוד פרסום לעסקים.
טעויות נפוצות בפרסום לסוכני ביטוח
רוב התקציב שהולך לאיבוד בסוכנויות נשרף על אותן חמש טעויות:
- פרסום על מחיר. מודעה של “ביטוח רכב בזול” מביאה לקוח שיעזוב בשנה הבאה בשביל הנחה קטנה, ומכניסה את הסוכנות לתחרות מול תקציבים שאי אפשר לנצח.
- “בדיקת תיק ביטוחי בחינם” בלי סינון. ההצעה מביאה הרבה פניות, אבל חלק גדול מהן מאנשים שרוצים רק לדעת מה יש להם. אם זו ההצעה, שאלו בטופס שאלה אחת שמסננת, למשל אם הם שכירים או עצמאים.
- חזרה מאוחרת לפנייה. מי שהשאיר פרטים בערב ומקבל שיחה אחרי יומיים כבר דיבר עם סוכן אחר. קבעו מי עונה ומתי, כולל בסופי שבוע.
- אין מדידה של מה שקורה אחרי הליד. ספירה של לידים לא אומרת כמה פגישות התקיימו וכמה מינויים נחתמו. בלי זה אי אפשר לדעת איזה ערוץ להגדיל.
- אותו מסר לכולם. זוג צעיר עם משכנתא, עצמאי לפני סוף שנת המס ובעל מפעל צריכים שלושה מסרים ושלושה דפי נחיתה שונים.
התיקון לרוב לא דורש תקציב נוסף, רק החלטה מה הסוכנות מוכרת ולמי. פרסום לסוכני ביטוח שמתחיל מתחום אחד ומסר אחד קל יותר למדוד ולשפר.
איך זה עובד אצלנו – שלב אחר שלב
- מיפוי התיק הקיים (כשבוע). אילו מוצרים, אילו לקוחות, ואיפה יש הסכמה לדיוור.
- בחירת תחום מוביל ומסר (2–3 ימים). תחום אחד שבו אתם חזקים, למשל פנסיה לעצמאים או ביטוח לעסקים.
- בדיקת ניסוח וגילוי (במקביל). שורת הגילוי, התואר והרישיון בכל מודעה ובכל דף.
- דף נחיתה וקמפיין חיפוש (שבוע עד שבועיים). אחריהם תקופת למידה של ארבעה עד שמונה שבועות.
- יום צילום (חצי יום). כמה סרטונים קצרים לרשתות ולאתר.
- כתבה או אייטם (7–14 ימי עסקים לכתבה, 2–5 שבועות לאייטם). נושא אחד שעל סדר היום.
- בקרה חודשית. עלות לפגישה, פגישות שהפכו ללקוחות, ומה קרה ללקוחות הקיימים.
לוח זמנים ריאלי: פניות ראשונות מגוגל מגיעות בדרך כלל בשבוע הראשון, אבל תמונה אמינה של עלות ללקוח מתקבלת רק אחרי חודשיים-שלושה, כי מינוי פנסיוני או פוליסת בריאות נסגרים לרוב אחרי פגישה אחת או שתיים. תוכן באתר ורשת הפניות מתחילים להחזיר את עצמם אחרי כמה חודשים.
הצעד הבא: תוכנית פרסום לסוכנות שלכם
שלחו לנו שלושה פרטים: התחום שבו אתם רוצים לגדול, האזור שבו אתם עובדים, וכמה לקוחות פעילים יש בתיק היום. נחזור עם הצעה לערוץ מוביל, טווח תקציב משוער ונקודות ניסוח שכדאי לבדוק לפני שמתחילים. אם הכסף יעבוד טוב יותר על התיק הקיים מאשר על קמפיין חדש, נגיד את זה.
השאירו פרטים בעמוד יצירת הקשר ונקבע שיחה קצרה.